


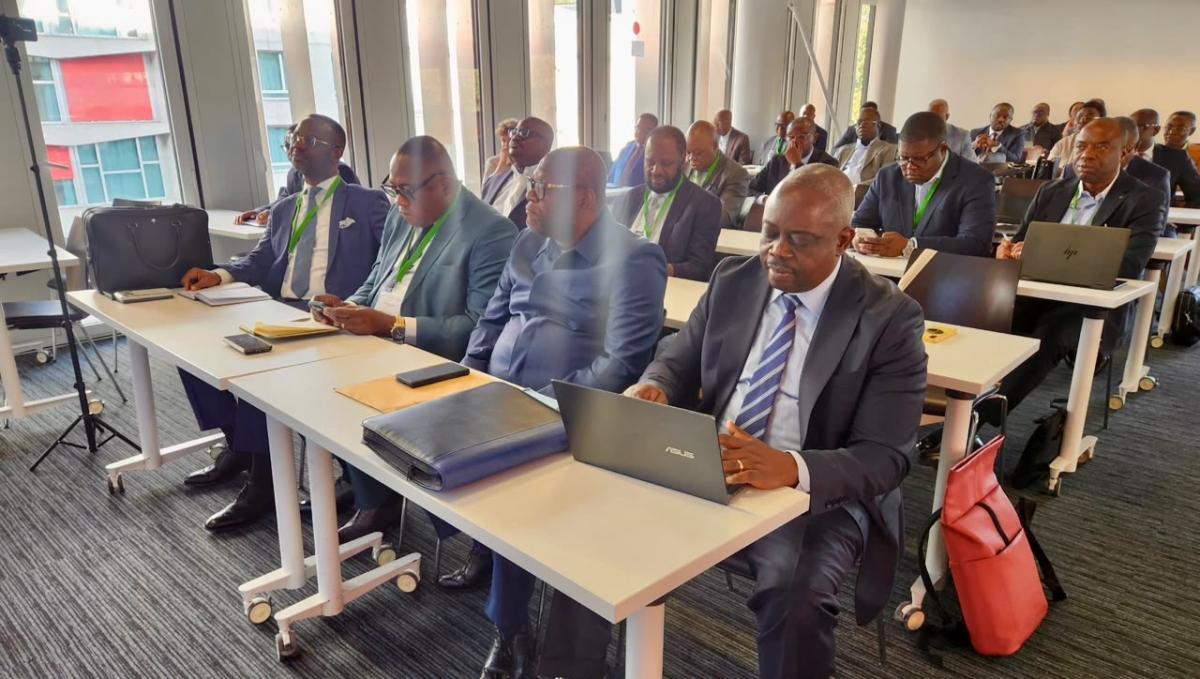
La Conférence internationale sur la fiscalité et la gestion des ressources naturelles du Bassin du Congo s’est clôturée ce vendredi 18 septembre 2026 à l’École d’Économie de Paris, après 5 jours d’échanges consacrés notamment à la fiscalité et à la valorisation des richesses naturelles.
La République démocratique du Congo a pris part à ces assises à travers plusieurs institutions, dont l’Inspection Générale des Finances (IGF), la SNEL, la Direction Générale des Impôts (DGI), la Direction Générale des Douanes et Accises (DGDA), l’OGEFREM, l’ANEP, l’ANEPEX et l’INPP.
Les travaux ont notamment permis aux participants d’échanger sur les mécanismes de mobilisation des recettes publiques et les enjeux liés à la gouvernance des ressources naturelles.
Intervenant au nom de l’IGF, l’Inspecteur général des Finances, chef de Service, Christophe Bitasimwa Bahii, a présenté l’approche de l’institution en matière de sécurisation des revenus issus des ressources naturelles.
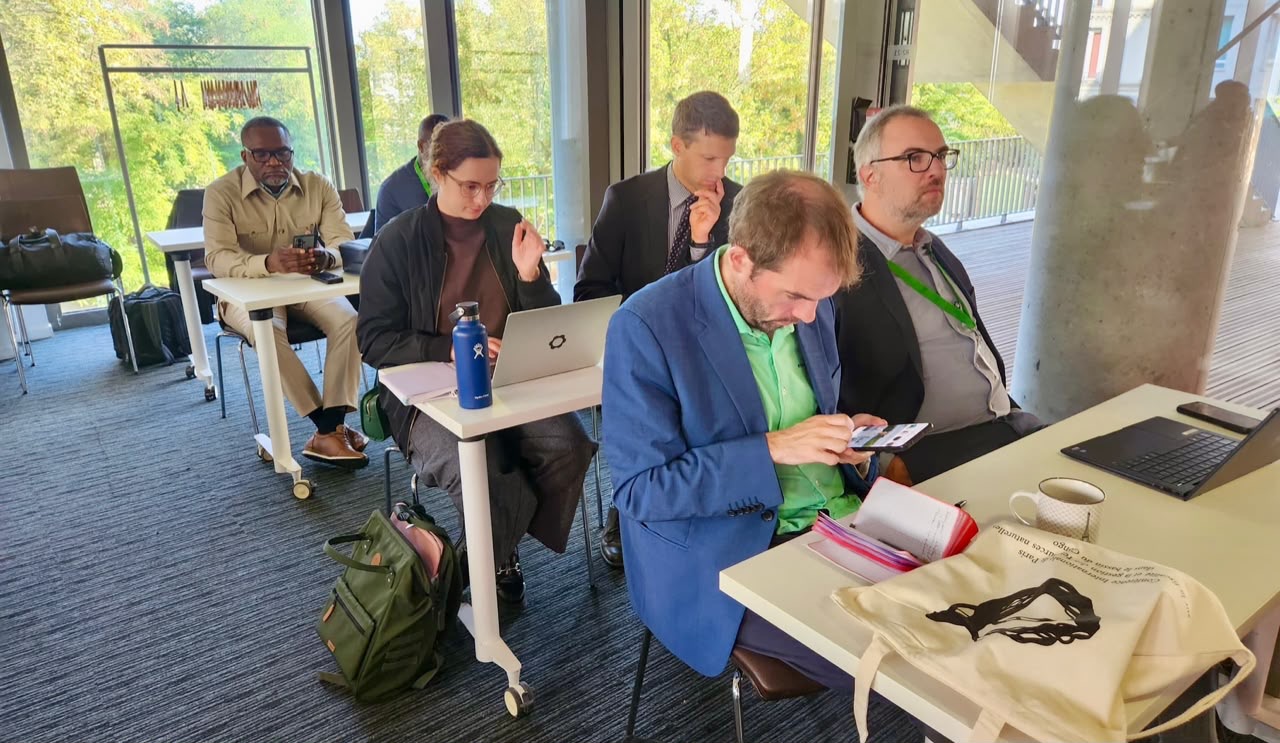
Il a notamment relevé qu’une ressource naturelle ne devient une richesse publique que lorsque la part revenant légalement à l’État est effectivement captée et mobilisée au bénéfice de la collectivité.
L’Inspecteur général des Finances a ainsi insisté sur la nécessité de sécuriser l’ensemble de la chaîne de valeur, de la production jusqu’à l’encaissement des recettes au Trésor public.
Dans le secteur minier, cette chaîne comprend notamment la production, l’exportation, la valorisation commerciale, la liquidation des droits, le paiement ainsi que le rapatriement des recettes.
Selon l’approche présentée par l’IGF, les écarts observés entre ces différents maillons peuvent constituer des signaux de risque et révéler d’éventuelles déperditions de recettes publiques.
Christophe Bitasimwa Bahii a également mis en avant l’importance du croisement des données techniques, fiscales, douanières et financières détenues par les différentes administrations.
Cette orientation accompagne l’évolution de l’IGF vers un contrôle systémique fondé sur les risques, la digitalisation et l’exploitation des données. Elle doit notamment permettre de détecter plus rapidement les anomalies, de mieux cibler les investigations et d’agir sur les causes structurelles des pertes de recettes.
Cette démarche s’inscrit dans le Plan stratégique triennal 2026-2028 de l’IGF, qui accorde une place importante à la digitalisation des processus de contrôle.
Pour l’IGF, le renforcement des capacités des institutions de contrôle doit ainsi permettre de mieux comprendre les mécanismes à l’origine des déperditions et de prévenir leur répétition. L’objectif poursuivi est de réduire l’écart entre les ressources naturelles disponibles, la valeur économique qu’elles génèrent et les revenus effectivement mobilisés par l’État pour financer le développement.
Grâce Kenye